
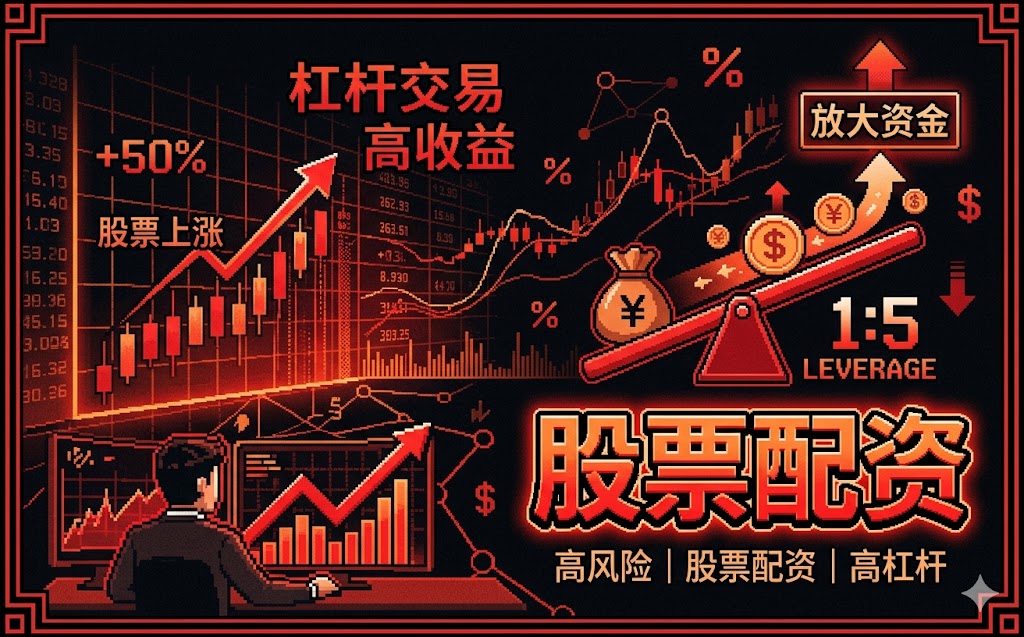
很多人谈配资只看“能不能做”,但更关键的是把法规要点落成数:设账户自有资金为E,配资贷款为L,则杠杆倍数M=L+E/E=1+L/E。若法规或平台约束把配资贷款比例限定为r,即L=rE,则M=1+r。举例:若r=0.5,则M=1.5;若r=1.0,则M=2.0。为便于风险估算,本文采用线性化回撤模型:当标的价格下跌d(小幅近似),账户净值变化近似为ΔV≈-E·d·M。换句话说,杠杆越高,同样的市场波动会被M放大。若用户希望最大可承受回撤为q(如10%),则需满足ΔV/V0≈-d·M≥-q,推得d≤q/M。这里的“法规解读”就变成了一个约束条件:贷款比例r越高,允许的价格下跌容忍度越低。
配资资金灵活性通常体现在:追加保证金的触发是否明确、追加到账速度、以及是否存在自动降杠杆机制。我们用一个简化的风控时间模型:设触发追加保证金的时间窗为T(分钟/天),市场继续单边波动的平均速度为s(以日跌幅计),则在T内的累计跌幅约为d_T≈s·T。若账户在触发时点的允许跌幅剩余为d_allow,需满足d_T≤d_allow,否则将面临强平或被动降杠杆。d_allow来源于上一节d≤q/M。进一步引入“保证金补齐系数”k:k=1表示能按时补齐;k<1表示部分不能补齐(例如资金从其他账户转入需额外时间)。则实际容许条件变为d_T≤(q/M)·k。量化的意义在于:当监管政策不明确、平台规则可能调整时,最应该关注的是T与k是否可被验证,而不是口头承诺的“灵活”。
当配资监管政策不明确,常见后果不是立刻取消,而是临时调整风控参数:如降低贷款比例r、提高维持保证金、或扩大强平触发阈值。我们用“参数冲击”来量化影响:假设在一次波动中,M从M1突变为M2(由r变动导致)。若同样的价格下跌幅度为d,则账户净值跌幅由d·M1变为d·M2,差额Δ≈d·(M2-M1)。因此,在无法预测政策变化时,交易执行需要提前降风险。本文引入RSI(相对强弱指标)作为情绪与动量的量化触发:设RSI(14)在[30,50]上行时,趋势修复概率更高;当RSI(14)跌破50并持续向下,动量转弱,适合降低杠杆或减仓。为了让RSI与回撤模型联动,我们给出可操作规则:当RSI从≥55回落至<50且当日收盘跌幅超过0.5%(d>0.005)时,将目标杠杆从M降到M/1.2;当RSI<30维持2根K线时,再进一步降到M/1.4。该规则的本质是:把“可能的政策冲击”通过仓位预先打折,避免在M被动上升时净值跌幅过度放大。
配资平台交易灵活性常被忽略,但它决定了风险模型中的一个关键项:滑点。设计划在触发强平前卖出使回撤停止,实际成交可能因盘口流动性与交易限制产生滑点m(用价格相对偏移计)。则有效跌幅变为d_eff≈d+m。若平台仅提供固定时段或限制部分订单类型,m会显著上升。为保持量化清晰,我们把滑点纳入容许条件:d_eff≤q/M,即d+m≤q/M。举例:q=0.10,M=2.0时,q/M=0.05。若市场预计d=0.03,则允许滑点m≤0.02。若平台限制导致实际m可能达到0.025,则即便市场只跌3%,也可能因成交差异跌破阈值。由此可见,“交易灵活性”不是体验问题,而是把风险从可控区间推向失控区间的变量。
为了让读者能立刻复用,给出一个简表:给定最大回撤q=10%,若选择贷款比例r分别为0.5、1.0、1.5,则M分别为1.5、2.0、2.5。允许的单次跌幅阈值d_max=q/M分别为6.67%、5.00%、4.00%。结合RSI规则:当RSI(14)>55且上升,优先使用d_max底线;当RSI落入[40,50]区间,建议只使用d_max的80%(相当于提前降风险);当RSI<30或连续两根K线走弱,建议使用d_max的60%。例如r=1.0(M=2.0,d_max=5%),若RSI<30,则有效阈值为3%(5%×0.6)。若你在触发点附近发现市场日跌幅预估超过3%,就应当降低杠杆或退出,而不是等待“可能反弹”。这套方法把杠杆倍数与RSI、执行差异统一到同一套量化框架里。
互动投票时间:
评论
把“合规”量化成E、L、M这套思路很清晰,尤其是M=1+L/E=1+r,读完我更能理解杠杆为什么会直接放大回撤,而不是只停留在概念层面。
文章的线性化回撤模型ΔV≈-E·d·M我觉得很实用:d越大、M越高,损失就越快超出阈值。用d≤q/M把风险边界讲透了。
补仓时间窗T、波动速度s、d_T≈s·T这个时间维度加得好。把触发到到账的延迟纳入约束,比单纯谈比例更贴近真实强平与被动降杠杆的触发链。
喜欢“贷款比例r越高,允许的价格下跌容忍度越低”这种约束关系总结。读到这里我会把r当成会改变整个风险预算的变量,而不是单纯的操作空间。