
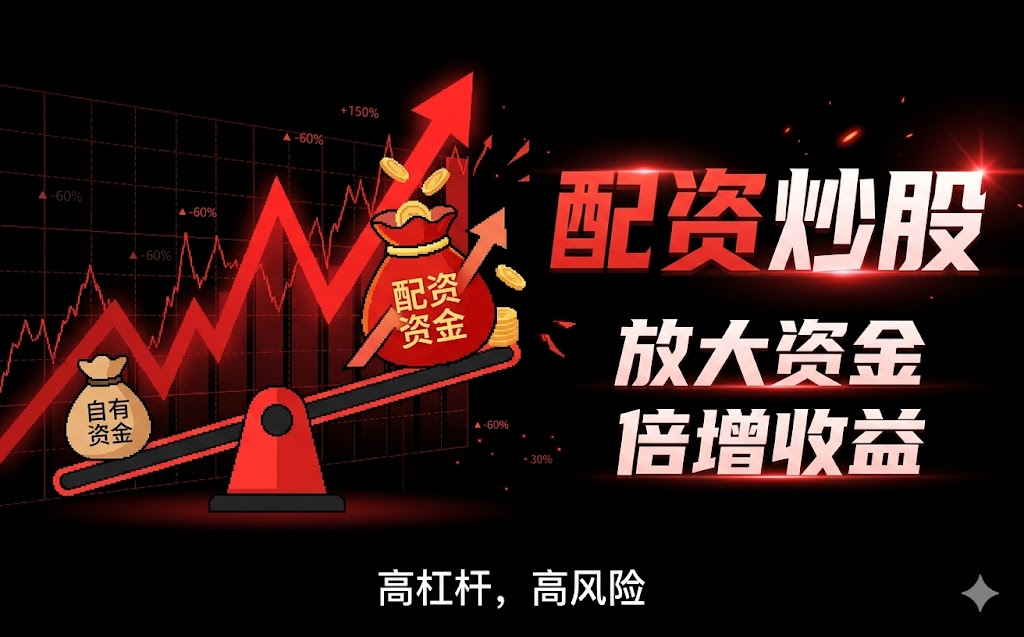
最近一些“股票配资投诉”在网上被反复提起。翻看讨论,常见情景很像:行情一转弱,回款慢、口径不一致、风控规则突然变;客户这边感觉自己被“按下了暂停键”,平台那边强调“规则写得明明白白”。这就很有意思——配资本质上是借用杠杆放大收益,但当波动到来,收益放大也会把风险一起放大。
新闻里最刺眼的不是“亏了”,而是“看不清”。所以我们把几条关键词拎出来:配资策略概念、股市盈利模型、配资杠杆负担、配资平台资金保护、资金透明度、以及最后那句经常被忽略的——数据驱动。毕竟,交易不是玄学,至少大多数靠谱的模型会把假设讲清楚。
先用大白话讲清楚配资策略概念。通常有人把策略说成“我会选股、我会止损”,但在配资场景里,真正决定体验的往往是:你拿到的杠杆比例、触发强平/补仓的阈值、以及平台执行规则的透明度。
从监管与行业资料看,杠杆交易的风险在任何时期都不能被轻描淡写。中国证监会等部门一直强调应强化投资者适当性管理、风险揭示和信息披露(可参考证监会公开的投资者适当性与信息披露相关文件)。
很多“我赚了/我亏了”的故事容易被情绪带偏。但股市盈利模型要回答的,是更现实的问题:在最坏情形下,你还能坚持吗?
一个常见但被忽略的思路是:用数据去估计回撤分布,而不是只看平均收益。你可以参考学术界对市场风险的经典框架,例如J.P. Morgan的风险管理教材与VaR(在险价值)思想;虽然具体到个体交易要做很多调整,但核心方法很直接——用历史波动和尾部风险做“活下去”的测算。
在配资里,这件事更关键。因为当亏损扩大到触发线,你不只是亏钱,而是可能被迫在不理想的价格成交。此时“盈利模型”如果没覆盖尾部风险,往往就会在行情不友好时崩掉。
配资投诉里反复出现“平台资金保护”“资金透明度”的质疑。这里的关键是两点:资金如何隔离或托管、以及合同/协议里风险事件发生后的处置流程是否可核对。
从信息披露与公平交易角度,原则很简单:你能否拿到足够信息来评估风险?如果不能,所谓“策略再好”也会变成单方叙事。
我们不装专业,给你一套更像“新闻核对清单”的数据驱动做法:把关键变量做成表,而不是靠感觉。
说到底,数据驱动不是为了让你变成量化大神,而是为了让你在配资杠杆负担变重之前,先把风险写清楚。这样就算行情不帮忙,你也不至于被规则“突然改口”。
股票配资投诉之所以频繁被提起,本质是“信息差+执行差+风险放大”。当资金透明度不足、配资平台资金保护缺乏可验证细节、又叠加高杠杆带来的配资杠杆负担时,股市盈利模型就从“计划”变成“祈祷”。不如把问题变成清单:规则可核对了吗?数据算过了吗?触发机制清楚了吗?
参考资料:证监会关于投资者适当性管理和信息披露相关公开文件(官网可查);风险管理与VaR相关经典教材(如J.P. Morgan风险度量与风险管理研究思路,供方法参考)。
(互动)你怎么看:配资投诉里最让人不安的通常是哪一项——回款速度、规则口径,还是资金透明度?如果让你选一个“入场前必须核对”的数据,你会选哪条?
评论
文章把配资投诉的共性总结得很准:行情一转弱就出现回款慢、口径不一致、风控规则突然变。最刺眼的是“看不清”,确实比单纯的亏损更让人焦虑。
我喜欢文中“数据驱动怎么用”的核对清单思路,不靠玄学。把杠杆比例、回撤容忍区间、强平阈值先写成规则,再估尾部风险,才可能活过不友好行情。
谈到资金透明度和资金保护时,点到了关键:资金如何隔离托管、权益如何计算、处置流程能否核对。若只能等通知,所谓策略再好也容易变成单方叙事。
“盈利模型别只看平均收益,要看最坏情形还能不能坚持”这句很打动。配资本质是借杠杆放大波动,风控一触发就从亏钱变被迫成交,确实风险放大得太快。